six fighter jets

Informe Financiero

13/10/2023

EL MUNDO

ECONOMÍA: Una nueva guerra

La semana venía en la tesitura anterior, con la atención puesta en las economías de EE.UU. y de China.

En la primera, la inflación de Septiembre igualó a la anualizada al mes anterior en el +3.7% anual, pero redujo la mensual del +0.6% al +0.4%. Incluso la llamativa inflación “core”, sin alimentos ni combustibles que son más volátiles, se redujo del +4.3% al +4.1% anual. De continuar, este proceso no debería de impulsar otra suba inmediata de tasas de la Fed, lo cual sería favorable para los mercados financieros.

En el caso de China, continuaron llegando señales de los problemas financieros de su sector inmobiliario . A los fortísimos problemas de Evergrande, quien debió anular cuestión de horas un plan para restructurar su deuda internacional por casi US$ 20 mil millones, se unió el principal desarrollador Country Garden, quien anunció formalmente que no podrá cumplir con sus compromisos y requerirá acuerdos con sus acreedores; por ello sus bonos
cayeron a un nivel inferior al 10% de paridad. En China el sector inmobiliario tiene el doble de importancia que la mayoría de los países occidentales como destino de alocación de capitales, indicando problemas para toda su economía.

Pero luego llegó la sorpresa de la cruel guerra en Medio Oriente que tuvo efectos financieros generales en el mundo, si bien moderados por el momento. En el petróleo se temieron problemas de abastecimiento, por lo cual saltó casi
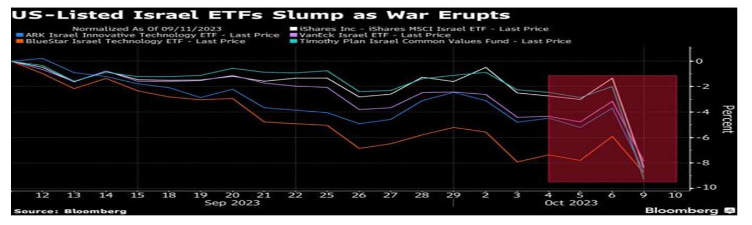
el +5,9% semanal; también el refugio del oro fue exhibiendo una progresiva revalorización del +5,4%. En cambio, las cotizaciones de bonos y acciones todavía no reflejaron la nueva realidad, con excepción de los activos directamente israelíes que sufrieron diversas caídas de importancia.

MERCADOS: Consecuencias del conflicto

Como dijimos, la nueva guerra aún no se reflejó en los mercados accionarios. En los principales hubo diversas valorizaciones en el orden del +2% semanal.

En cambio, en EE.UU. se produjo una divergencia entre la suba del +0,8% semanal para las grandes acciones del Dow Jones, en especial las financieras, y la caída del -0,2% semanal para el tecnológico Nasdaq.

Las commodities reflejaron en general los temores a posibles episodios de desabastecimiento con mayoría de subas en las cotizaciones, como la soja que trepó un +1,9% semanal a US$ 473,3 por tonelada.

En la renta fija, una influencia se dio en las tasas de interés. El rendimiento de las UST a 10 años cedió -16 bps hasta el 4,63% anual.

Sin embargo, como suele suceder cuando estalla un conflicto serio en el mundo, se afianzó el papel de EE.UU. como zona segura y así el dólar se valorizó casi un +1% semanal contra las principales divisas.

Ese proceso se acentuó para las criptomonedas. La líder Bitcoin (BTC) perdió el -3,6% semanal hasta los US$ 27.040.
Nuestra opinión: Por ahora los mercados exhiben un clima de tranquilidad, si bien con las oscilaciones acostumbradas. No obstante, el empeoramiento de las condiciones de seguridad mundiales impondría monitorear la evolución de los acontecimientos, por su posible influencia en las economías y los mercados financieros

ARGENTINA

ECONOMÍA: Mayor nerviosismo

Se acentuó el proceso referido de un descreimiento general que se vehiculiza en gran parte hacia el mercado cambiario.

El gobierno busca recursos de último momento para seguir sosteniendo a la plaza cambiaria hasta las elecciones próximas, como la licitación de bandas de frecuencia 5G por aproximadamente US$ 1 mil millones o una reactivación del
swap con China por un equivalente de unos US$ 5 mil millones. Evidentemente se hecha mano a todo tipo de recursos para transcurrir el cortísimo plazo con la menor cantidad posible de problemas percibidos por el grueso de la población.
Inclusive hay una llamativa disminución del los DEG sin haber disminuido la deuda con el FMI por el equivalente a unos US$ 1 mil millones.

A la liquidación de sus escasas divisas, el BCRA agregó la suba de la tasa de referencia del 118% al 133% anual nominal, que se acercaría al 250% anual de tasa efectiva reinvirtiendo un año a dicho nivel. Conjuntamente, se acentuaron
las espectaculares medidas de contralor de diversos segmentos del mercado cambiario. Es que el escenario es preocupante, con reducción de plazos fijos y FCI cortos junto con el aumento de la demanda por divisas. • A todo esto, se vive un estancamiento de la economía real ante la ausencia de cotizaciones seguras y un alza de precios que llevó a inflación minorista de septiembre a +12.7% mensual, superando al promedio del REM.

Igulamente, quedó al rojo vivo el mercado cambiario. Por una parte, el gobierno ha estado jugando al límite para llegar a las elecciones bajo una apariencia de estabilidad o crisis leve. Por otra parte, el principal líder opositor está atizando
el pánico financiero al máximo, como han hecho otros partidos ante otras elecciones, con el oficialismo actual incluido.

La situación recuerda al título de una obra de Antonin Artaud: “Heliogábalo o el anarquista coronado” (1934) sobre ese emperador romano (203-222) de corto reinado. Con posiciones que resultarían interesantes como un ejercicio
intelectual, dicho candidato que lidera en las encuestas ayudado por los nuevos métodos masivos de comunicación manifiesta una firme creencia en sus convicciones, con profundo desprecio por todo lo demás, como por ejemplo
llamando socialista a la banca local por declararse contraria a declaraciones que alientan una corrida bancaria y cambiaria.
Nuestra opinión: Las hiperinflaciones han sido catástrofes complejas, no solo en lo financiero sino en toda la sociedad; su efecto destructivo no se recuperó nunca del todo. Jugar con ellas recuerda a la fábula del aprendiz de brujo, quien desata enormes fuerzas que después no puede controlar
10 and one 10 us dollar bill

MERCADOS: El drama cambiario

Como habíamos sugerido, el período preelectoral en un contexto económico y financiero muy difícil se transmite a los mercados con un gran aumento de la
volatilidad. Dado lo pequeño del mercado local, el mismo se prende de cualquier tendencia global o circunstancia local para producir gruesas subas y bajas alternativas.

Lo único seguro por el momento es una necesaria adecuación del tipo de cambio oficial; el resto de las cuestiones económicas, financieras y legales tienen muchas incógnitas.

En tal sentido, la renta variable se convirtió esta semana en uno de los vehículos por los que se intenta escapar de la desvalorización del peso. Por eso trepó casi un +20% en valores nominales y un casi +10% en divisas. Las acciones preferidas han sido las de fuertes exportadores de commodities y las más abandonadas las del sector bancario; pero todo en un clima muy especulativo y variable.

Algo similar ocurrió con la renta fija, con fuertes altibajos. Los bonos en pesos cedieron posiciones incluso en términos nominales, salvo los que representan al dólar
oficial que mantuvieron su valor. Los bonos en divisas esta semana pudieron
valorizarse en el orden del +1% adicional de paridades en promedio.

A los recursos mencionados antes, el gobierno pretendió establecer barreras normativas para las divisas. Por caso, según la Resolución 981/23 de la CNV los operadores de MEP y CCL deben informar compras con 5 días de antelación y con un
límite de $ 100 millones diarios, ya sea para moneda, CEDEAR, ON o similares. También deberán informar, aunque sin límites de operación diaria, las empresas locales que muevan más de $ 200 millones diarios y tendrán el límite de $ 100
millones quienes operen por cuenta y orden de terceros; es decir que este cepo no afectaría a los inversores particulares minoristas.

También la Comunicación A 7863 del BCRA congeló hasta fines de mes las posiciones cambiarias globales propias de los bancos, que no podrán ser incrementadas. Es que la corrida desatada en el mercado cambiario encuentra al gobierno con sus escasos recursos agotados. Se nota la disminución de plazos fijos y FCI para dirigirse al dólar. Ahora se ampliará el tipo de cambio preferencial de los programas PIE para pymes, autos, minería y pesca autorizando a negociar el 25% de sus exportaciones en el CCL, en otro intento de devaluación disimulada con búsqueda de allegar más oferta a ese mercado para contribuir a estabilizar sus cotizaciones. De hecho, el promedio ponderado actual para todas las exportaciones se ha estimado en $ 430
Nuestra opinión: Está estallando en las manos la bomba que se quería diferir para después del pase de gobierno