UK Pounds in petrol can

Informe Financiero

27/10/2023

EL MUNDO

ECONOMÍA: La evolución del petróleo

A pesar del nuevo conflicto en Medio Oriente el petróleo no se ha valorizado. La variedad WTI cayó en la semana un -4,3% a US$ 85,15 el barril, pese a lo cual acumula una valorización del +7,4% en el año. Es una buena noticia para todos los países, ya que la variación de los precios del combustible es una parte importante del proceso inflacionario, con altas consecuencias políticas.

¿Cuál ha sido el motivo? Por una parte, la marcha de la economía global ha dado señales de desaceleración, si bien con diversos vaivenes y variantes como hemos venido comentando, con las limitaciones consiguientes en la demanda.

Por otra parte, no han surgido noticias que impliquen disrupciones en la oferta; inclusive han surgido esperanzas de su aumento por motivos especiales. • Por caso, surgió la esperanza de mayor oferta de fuentes no convencionales ante las
grandes adquisiciones de Pionner (PXD), líder no convencional, por Exxon Mobil(XOM) en US$ 59.5 mil millones, y de Hess(HES), propietario de nuevos megayacimientos en Guyana, por Chevron (CVX) en US$ 53.0 mil millones. Otras petroleras
independientes, como por ejemplo Diamondback Energy (FANG) o Devon Energy(DVN) podrían ser evaluadas por los gigantes del sector para acrecentar ese proceso.

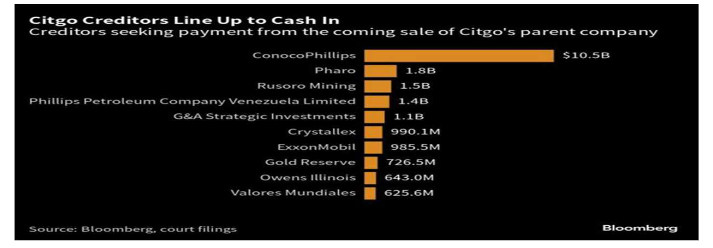
Además, en esta región EE.UU. estaría buscando cierto acercamiento con Venezuela a cambio de elecciones libres con el consiguiente aumento de la oferta global. Coincide con que un juez habilitó la venta de la gran comercializadora de ombustibles Citgo, la filial de PDVSA y la mayor reserva de valor externa de Venezuela.
Nuestra opinión: Más allá del alivio en el mercado petrolero, el escenario mundial es muy cambiante. Además, los inversores papeles venezolanos comparten sus reclamos con variados acreedores, encabezados por la petrolera Conoco Philips (COP), por lo cual entendemos que no se beneficiarían de un alivio inmediato

MERCADOS: Continuaron las tendencias

La renta variable mantuvo la tendencia declinante de la semana anterior en un promedio superior al -2% semanal.

Se continuó notando la mayor caída relativa del sector tecnológico. Bajaron inclusive las grandes compañías como Apple (AAPL), Microsoft (MSFT), Tesla (TSLA), Google-Alphabet (GOOGL) o Meta (META), si bien se valorizó Amazon (AMZN).

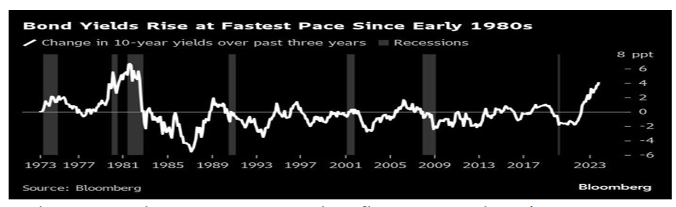
Entendemos que esto se originó en la burbuja del Semestre I sobre la Inteligencia Artificial. No es seguro que sus consecuencias técnicas hayan sido exageradas, pero es más probable que sus consecuencias bursátiles sí, tanto en EE.UU. como en la Unión Europea. • En la renta fija, las tasas permanecieron estables, con el rendimiento de las UST a 10 descendiendo sólo -7 bps al 4,85% anual, pero dentro del elevado nivel que habían alcanzado.

Esto a su vez puede resultar negativo para la renta variable. Cada vez que se produjo una fuerte suba de las tasas de interés, se dieron períodos recesivos, lo que hasta ahora no es lo que se ha visto a pesar de la suba de +4% en los últimos 3 años. La principal causa sería el aumento de las reservas de liquidez en el público fruto de las vicisitudes de la pandemia, con un fuerte déficit fiscal y políticas monetarias expansivas.

Inclusive, en algunos segmentos la influencia puede más seria. Por caso, las tasas hipotecarias llegaron a un promedio del 7.79% anual en EE.UU. según Freddie Mac, con lo cual los pedidos de nuevas hipotecas cayeron el -22% anual.

ARGENTINA

aerial view of city under cloudy sky during daytime

ECONOMÍA: Tras el paroxismo electoral

Habíamos dicho que : “La especulación de las medidas oficiales con fines electorales de cortísimo plazo ha llegado a extremos increíbles. Pero no lograron cortar la explosión de nerviosismo de la última semana y la realidad seguirá golpeando luego bajo fuerte influencia de los inescrutables resultados del comicio.” En la semana, se limitó entonces ese nerviosismo exagerado.

Las noticias positivas para la economía fueron la reversión a la media del mercado cambiario tras la histeria de la semana previa a las elecciones, en especial para el CCL y MEP, así como el buen éxito de la licitación local, que captó $1.2 billones para hacer frente a vencimientos por $ 0.5 billones. En el año se captaron unos $ 5 billones, la gran mayoría ajustable por inflación o por devaluación.

Las dudas son acerca de la viabilidad del esquema actual, ya que se viene especulando con medidas de cortísimo plazo que lucen efímeras y muy difíciles de sostener.

La principal noticia de la semana fue que inmediatamente el gobierno implementó una fuerte devaluación “sucia”, es decir segmentada y de aspectos poco nítidos. Se trata de permitir liquidar en el CCL el 30% de todo tipo de exportación durante 30 días, es decir hasta las próximas elecciones presidenciales. En sus efectos concretos, para las principales exportaciones agrarias implica mantener el dólar especial que acababa de vencer y para muchas exportaciones aparte implica una devaluación de hasta el orden del +50%, es decir a un nivel por encima de los $ 500.

La desesperación por divisas llevó al gobierno a asumir el riesgo inflacionario de este tipo de medida, esperando dar lugar a mayores ingresos por miles de millones de dólares; la delicada situación financiera y política no permitiría certezas al respecto. En Septiembre las exportaciones cayeron el -25% anual con un déficit comercial de US$ -0,8 mil millones. El sector público nacional en ese mes tuvo un déficit primario de $ -0,4 billones, con $-2,6 billones en el año.
Nuestra opinión: La posibilidad que se repita la histeria cerca del 19 de noviembre dependería de la evolución política, aunque a mediano plazo se impone el trasfondo de la virtual cesación de pagos del gobierno que en algún momento costaría su precio económico y social. El año próximo mostraría mejores fundamentos en el balance comercial externo, pero el deterioro general es tan grande que la suerte final dependerá de la buen voluntad de la población y de los inversores internos y externos, para irlo encaminando o bien para asistir a un estallido financiero

MERCADOS: La calma tras la tempestad

La renta variable cayó el -18,8% semanal en pesos, pero se valorizó el +4,5% en divisas, lo cual no estaría siendo bien interpretado. Los bancos resultaron los mejor parados, con las mayores caídas en empresas vinculadas con los servicios públicos y las commodities, salvo la excepción de Aluar (ALUA) que cedió sólo el -7,5% en pesos.

De la misma manera, la renta fija en divisas cayó el -19,0% promedio en pesos pero creció +1,5% en paridades. Las estrellas fueron los bonos ajustables en pesos, ante la fuerte caída especulativa del -24,3% en el CCL.

Tras esta caída y la gran devaluación oficial segmentada, el gobierno ha intentado mantener los dólares libres con su intervención.

La cercanía de las nuevas elecciones del 19 de Noviembre y la necesidad de pagar al FMI al 1 de Noviembre ha estado acentuando las restricciones sobre las importaciones, formales e informales. Se sospecha que parte del último aporte de la
entidad se habría derivado a mantener la ilusión de un dólar a $ 350, por lo cual se buscó salvarlo con el nuevo swap chino y este tipo de restricciones. Lo están sufriendo muchos rubros industriales, e incluso ya ha afectado a cuestiones de primera
necesidad como insumos médicos y combustibles en general. Así el BCRA logró retener el record de ¼ de las liquidaciones en el MULC. Mientras tanto, se han duplicado las deudas externas privadas, básicamente por importaciones a plazo,
superando los US$ 90 mil millones. Así mismo, el BCRA prorrogó hasta el 30 de Noviembre la prohibición a los bancos para aumentar su tenencia propia de divisas en la Posición Global Neta de Moneda Extranjera (PGNME).

Finalmente, la Comunicación A7871 del BCRA postergó hasta el año próximo al Certificado Electrónico para Depósitos e Inversiones (CEDIP). El mismo otorga más flexibilidad para transferir plazos fijos para negociarlos en Bolsa o bien para cancelar
obligaciones, inclusive en forma fraccionaria, por vía electrónica; se aplicaría para las imposiciones en pesos que tienen un plazo mínimo de 30 días y en UVA de 90 días.
Nuestra opinión: Estimamos que la última medida se trataría de un intento tecnológico interesante para un mercado estabilizado y pujante; pero en la difícil coyuntura actual sería justamente lo contrario de lo conviene impulsar. El mundo no se acabará el 20 de noviembre. La montaña de compromisos externos de diverso tipo que se ha venido acumulando podría terminar induciendo a una mayor liberación de facto del mercado cambiario o a algún tipo de medida que no respete totalmente los derechos de propiedad de deudores y acreedores.