Real Estate = Big Money

Informe Financiero

10/11/2023

EL MUNDO

ECONOMÍA: Tribulaciones inmobiliarias

Continúan llegando malas noticias para el sector inmobiliario, en especial para el segmento comercial. A los dramas financieros conocidos en China, donde las 2 mayores desarrolladoras están en default y los problemas de extienden a muchas zonas, se unen los de Alemania, donde más de 1/5 de los proyectos han sido cancelados, y de EE.UU., donde Alphabet-Google (GOOG) acaba de cancelar desarrollos inmobiliarios por US$ 15 mil millones en la bahía de San Francisco para proveer viviendas con precios reducidos junto con los servicios del área. • Como resultado de una tendencia a la disminución del -20% anual en los pedidos de nuevos préstamos hipotecarios, las tasas hipotecarias a 30 años han descendido moderadamente por
-25 bps anuales, al 7.61% anual, que es el menor nivel en 16 meses; esto ha conseguido estabilizar la tendencia por el momento, pero el proceso continúa con final abierto.

Es que las cifras no cierran: aproximadas y redondeadas, el ingreso promedio en EE.UU. supera los US$ 6 mil mensuales; el costo de una hipoteca sobre US$ 300 mil (el 80% de una vivienda promedio) requiere intereses por unos US$ 2 mil mensuales, pero el servicio total de la deuda treparía hasta US$ 3 mil mensuales, con lo cual el ingreso requerido se ubicaría en el área de US$ 9 mil mensuales, o sea un +50% adicional al ingreso promedio. Es que los precios de los inmuebles se habían duplicado en menos de 2 décadas y con alzas aún mayores en las ciudades centrales.

Una de las consecuencias: Esta semana WeWork (WE), que supo ser la start -up más valiosa del mundo con US$ 47 mil millones, cayó en convocatoria de acreedores en EE.UU., Canada y otros países. Su negocio principal es el alquiler de edificios para oficinas en 777 ciudades del mundo. Su principal accionista (60%) es el grupo tecnológico japonés Softbank (SFTBY) que arriesga perder más de US$ 14 mil millones, sin hablar del deterioro de su reputación. Ahora intentaría hacer acuerdos de conversión de deuda por acciones por miles de millones con la gran mayoría de sus acreedores en un esfuerzo por continuar, aunque sea en algunos países y algunas franquicias. Sólo en EE.UU., sus activos suman US$ 15 mil millones y sus pasivos US$ 19 mil millones, con sus acciones perdiendo el -99% de su valor en un año. Entre sus muchos otros accionistas hay tanto financistas de alto riesgo como empresas de primera línea, de JP Morgan Chase (JPM) para abajo.
Nuestra opinión: Este es el frente donde chocan dos mundos: las limitaciones de los ingresos familiares por un lado y por el otro las mayores tasas de interés hipotecario y la inflación de los materiales de construcción. Desde el punto de vista recíproco, es uno de los sectores centrales en muchas economías y caracterizado por un elevado apalancamiento financiero; por lo tanto, un posible proceso de caída en las valuaciones podría tener efectos negativos generalizados. En el sector comercial, se agrega la menor demanda por los cambios de hábitos de trabajo y de compras.

MERCADOS: Estable pero volátil

Después de la recuperación anterior, las principales bolsas accionarias exhibieron un promedio de estabilidad. Se destacaron las acciones tecnológicas y algunas emergentes.

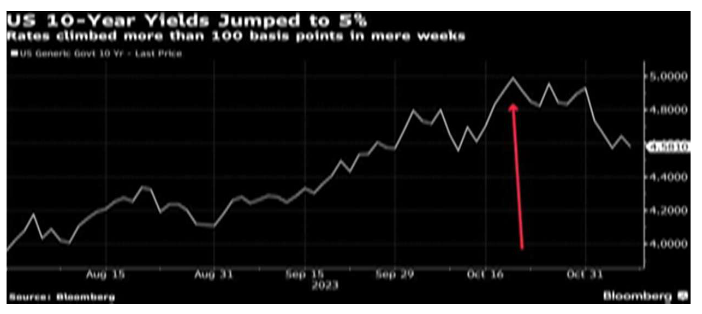
En la renta fija, hubo una pausa en las oscilaciones de los rendimientos, con las UST a10 años en 4,63% anual (apenas +7 bps). Sin embargo, el dólar se valorizó un +½ %contra las principales divisas.

Resultó notable esta vez el comportamiento diferente de las especulativas criptomonedas, que siguieron valorizándose como en las semanas anteriores. La líder Bitcoin (BTC) creció un +7,6% semanal hasta los US$ 37.225.

Los importantes y rápidos cambios en los rendimientos de la renta fija han venido provocando cierto nerviosismo en ese segmento, en especial en sectores como el inmobiliario y el bancario.

Además, influyeron en la caída de varias commodities, junto la situación política y económica global. En especial, los precios del petróleo continuaron en el peor nivel de 3 meses a US$ 77,30 el barril de WTI (-4,3% semanal), a pesar de las renovadas
restricciones a la producción y exportación de Arabia Saudita y Rusia. Es que la demanda del principal importador que es China se encuentra estancada, con los stocks aumentando e inclusive con malos rendimientos para los refinadores privados
Nuestra opinión: Reiteramos nuestra visión de marcada volatilidad dentro de cierta estabilidad general. EL MUNDO MERCADOS: Estable pero volátil

ARGENTINA

man holding his chin facing laptop computer

ECONOMÍA: Declinación y dudas futuras

Los indicadores económicos en Septiembre volvieron a exhibir una tendencia anual negativa, con -3.6% para la industria y -4.5% para la construcción, si bien la primera logró cierta estabilización en la tendencia para el último mes. Son
coherentes con las estimaciones de una caída del PBI en el año del -2.4% con una inflación del 178% que es el promedio según encuestas. La sensación térmica del día a día acentúa esa tendencia declinante en la economía real.

En la faz monetaria, durante Octubre el BCRA aumentó la Base Monetaria netamente en $+0.4 billones (409 mil millones) como resultado de diversos factores de expansión y contracción, donde sobresalieron los pagos por intereses de $ +2.2 billones y la caída de depósitos privados por $ -1.5 billones.

Pero las grandes dudas son sobre el futuro. Arreciaron las alquimias de promoción pre-electoral ante un virtual empate, en momentos en que se necesitará mayorías para tomar decisiones difíciles. ¿Cuáles son los pocos datossobre los que se puede imaginar racionalmente el futuro?

Algunos puntos positivos: la deuda pública sería sólo ¾ del PBI y sólo en 1/3 con el sector privado (el resto sería con organismo multilaterales, países y el propio Estado). Se revertiría positivamente el déficit energético en unos US$ + 6 mil millones, mejorando de paso el déficit fiscal; lo mismo pasaría multiplicado por 3 con el sector agropecuario, acumulando una balanza comercial positiva estimada en US$ 6 mil millones, que entendemos que podría aumentar.

Pero hay una economía desquiciada por medidas de corto plazo, con tarifas que cubren una pequeña fracción de los costos, reservas netas negativas en el BCRA y deudas comerciales mayores a US$ 50 mil millones, así como deudas con variedad de países, entidades y demás. El tema de la deuda no es el volumen global sino el flujo de fondos en el corto plazo. No hay crédito ni confianza.

El FMI podría ser una sorpresa negativa, al incumplirse todas las promesas: las reservas no crecieron $ 3mil millones sino que bajaron US$ 22 mil millones, el déficit primario no se redujo al -1.9% del PBI sino que superaría al -3%, y hay gastos diferidos e ingresos adelantados de diverso tipo; por lo tanto, tras rebotar con la revisión de este mes los convenios serían mucho más estrictos
Nuestra opinión: :Entendemos que la gran espada de Damocles es la cesación formal de pagos internacionales; en la medida que llegue, la caída de la actividad podría resultar mayor. Los cambios importantes podrían imponerse por necesidad y su ritmo de aparición ya estaría en la cuerda floja. ARGENTINA ECONOMÍA : Declinación y dudas futuras

MERCADOS: Fuerte volatilidad

a renta variable se valorizó un +4,7% semanal en pesos, pero en divisas sólo mantuvo su valor. Estas cifras encierran una gran volatilidad pre-electoral que ya da lugar de fuertes oscilaciones intradiarias. Es que actúan como un refugio de valor para
inversionistas nerviosos; las principales apuestas de la semana estuvieron en Aluar (ALUA) con +14,9%, Grupo Financiero Galicia (GFG) con -1,2%, Pampa (PAMP) con -1,4%, Ternium (TXAR) con +19,4% e YPF (YPFD) con +1,1%, que superaron los $ 1.000 millones diarios de volumen y una última jornada con altibajos de dos cifras.

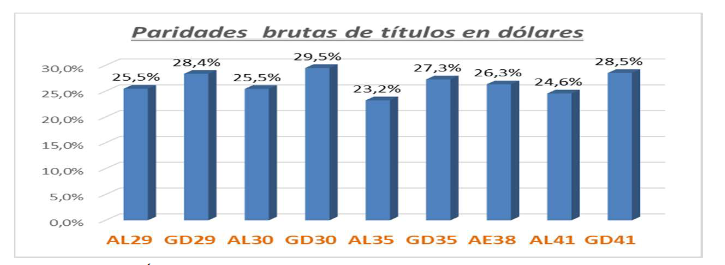
La renta fija en dólares se valorizó en promedio un +4% semanal en pesos, manteniendo las paridades en divisas, salvo el AL35 con leves caídas. En cambio, las series en pesos indexadas apenas mantuvieron sus cotizaciones nominales en promedio, lo cual implicó una caída del -4% semanal medido en divisas.

Es que el mercado cambiario siguió tensionado y con signos de intervención oficial, en medio de significativas oscilaciones. El dólar paralelo llegó a los $ 890 para terminar la semana en $ 960, con una suba del orden del +4% semanal, similar a los otros segmentos de este mercado.

En el mercado a futuro también se notó la fuerte intervención oficial, que indujo moderadas bajas sobre el final de la semana.
Nuestra opinión: : Las amplias oscilaciones interdiarias indican el aumento de la volatilidad que habíamos entrevisto. La cercanía con las elecciones siempre son motivo de nerviosismo, en esta oportunidad exacerbado por las grandes diferencias de posturas y el virtual empate de votos. Después la realidad impondrá ir tomando medidas concretas, cuya perspectiva ahora están sepultadas detrás de las promesas electorales y el fanatismo ideológico