entrepreneur idea competence vision 1340649

Informe Financiero

03/11/2023

EL MUNDO

ECONOMÍA: Mejores expectativas

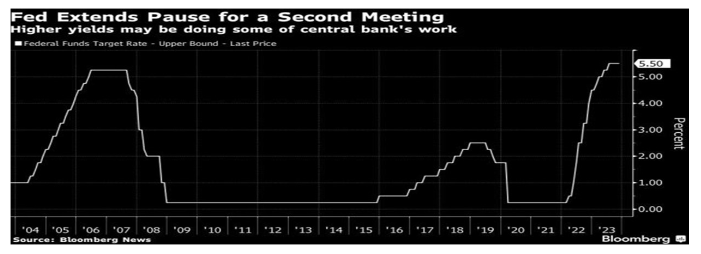
En EE.UU., los mercados financieros recibieron favorablemente la decisión de la Fed de mantener sus tasas de referencia entre el 5.25% y el 5.50% anual. Declaró que la inflación ha venido bajando y que hace falta más tiempo para que llegue al nivel
deseado del 2% anual. Sobre el final de la semana, una magra creación de empleos en Octubre por unos 150 mil nuevos puestos, menos de la mitad que en Septiembre y subiendo el desempleo en +0.1% hasta el 3.9% de la PEA podría indicar que la entidad continuaría sin subir las tasas por un tiempo.

El alza de las tasas está llevando a un nivel candente al endeudamiento público, que ya ha superado el 100% del PBI en 21 países. En el caso de EE.UU., pasó del 56% en el año 2000 al 124% en la actualidad; lo peor es que el proceso tiende a agravarse, dado que, con un PBI de US$ 33 billones, del gasto público del US$ 6.3 billones el déficit se estima en US$ 1.8 billones y la nueva deuda se acumula al ritmo de tasas superiores al 5% anual, alentando interpretaciones sobre un límite a las políticas expansivas y a la necesidad de ir equilibrando más las cuentas públicas.

De ahí la importancia del dato laboral, pues ese segmento es uno de los más calibrados por la Fed. Esta semana llegaron a un final tras casi 2 meses las huelgas y negociaciones entre el sindicato UAW y las grandes automotrices GM (GM), Ford (F) y
Stellantis (STLA). Los convenios apuntan a un aumento salarial del +25%, ajustes por el costo de vida y otros beneficios.
Nuestra opinión: Más allá del alivio inmediato, las consecuencias de estos acuerdos las exhibirá la práctica, si favorecen la producción y el consumo o bien si resultan en una traba para la productividad y la inversión. En el último caso, se aceleraría el proceso de reshoring, esto es de traslado de la producción a otros países, en especial a México, la India y el sudeste asiático.

MERCADOS: La ansiada recuperación

Fed o por lo menos de un prolongado estancamiento.

Por eso al final los mercados globales de renta variable revirtieron las desvalorizaciones de las semanas pasadas con fuertes subas que en EE.UU. se acercaron al +6% semanal, volviendo a predominar las volátiles acciones tecnológicas.

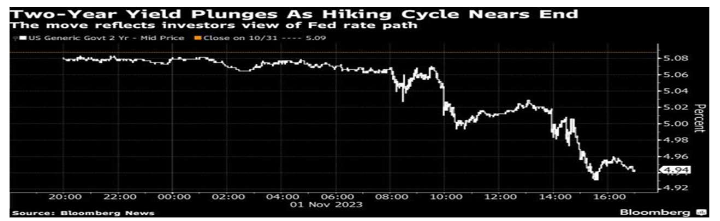
Es que por reflejo cedieron las tasas de mercado, como las UST de 2 años cuyo rendimiento cayó por debajo del 5% anual.

Por su parte, las de 10 años cedieron casi -30 bps semanales para llegar a un rendimiento de 4,56% anual.

Por ese motivo, el dólar se desvalorizó contra las principales divisas y criptomonedas en un promedio del -1,5% semanal. • Muchas commodities se acomodaron al menor nerviosismo, pero el mismo jugó en contra del oro (-0,8% semanal) y del petróleo (-5,0% semanal).
Nuestra opinión: Mayor estabilidad en las economías es siempre una noticia positiva, pero la evolución de los mercados continuaría con marcada volatilidad

ARGENTINA

Balancing Act

ECONOMÍA: El crucial balance cambiario

una pausa del nerviosismo general, se mostró más calmado el mercado financiero, si bien ninguno de los candidatos ha dado precisiones sobre sus eventuales medidas a aplicar sino que se concentraron en halagar al electorado.
Las estrecheces de la situación económica y financiera no dan lugar a muchas alternativas; estimamos que la primera cuestión básica es la solvencia del Estado en divisas.

El año próximo mostraría mejores cifras del saldo de la balanza comercial, en la medida que las importaciones no se vieran alentadas por un tipo de cambio reducido y las exportaciones pudieran aumentar significativamente mientras que la naturaleza y los mercados resulten favorables, ya que este año han caído a la mitad para varios productos agropecuarios; pero en el interín espera un primer semestre con muchas dificultades por vencimientos estimados en unos US$ 12 mil millones y la falta de reservas y crédito voluntario.

El gobierno pagó un servicio de capital e interés por US$ 3.4 mil millones al FMI. Ante la desesperación por mantener la imagen de un dólar regulado, ha utilizado todo tipo de créditos para intervenir en el mercado y ahora usa parte del nuevo swap con China. En Noviembre llegará la postergada revisión de metas, entre las cuales no se cumplió con la acumulación de reservas ni contención del gasto público, en el cual el último “Plan Platita-2” insumió más del 1% del PBI. Por de pronto, las reservas brutas retrocedieron a US$ 21.9 mil millones.

En cambio, la facilidad para renovar la deuda pública local se fundamenta en la abundancia de pesos y los mayores riesgos de la economía corporativa. También se ve apuntalada por las operaciones de mercado abierto del BCRA; al comenzar el año los títulos públicos representaban 1/10 de su activo y hoy ya arañan ¼ del mismo. En la semana previa a las elecciones el desembolso fue de $ 1.8 billones.

Mientras tanto, continúa con crecientes dificultades la economía real ante dicha incertidumbre cambiaria que traba las importaciones de productos e insumos, a la vez que torna borrosa la información sobre sus precios. Por lo tanto, se advierte un creciente parate en diversos rubros comerciales.

MERCADOS: Dominados por la política

l revés que los mayores mercados mundiales, el mercado de renta variable local cedió un -3,8% en peso, dominado por las cambiantes expectativas políticas. Lo peor pasó por las empresas vinculadas con commodities y con servicios públicos, y lo mejor por el sector bancario, en variados porcentajes.

Una importante noticia de la semana: el BCRA autorizó la venta de la filial del gran banco brasileño Itaú en Argentina a la cotizante Banco Macro (BMA) por unos US$ 50 millones, incluyendo el 100% del Banco Itaú Argentina, Itaú Asset Management e ItaúValores. Inicialmente los clientes operarán bajo la denominación Banco Macro BMA, como suele suceder con este tipo de operaciones. Así, el BMA consolidará 567 sucursales y unos 9,4 mil funcionarios, disputando el liderazgo de la banca privada de origen local con el Grupo Financiero Galicia (GFG). Esta estrategia de absorber entidades internacionales que quieren desligarse del atribulado mercado local fue sumamente fructífera para el BMA tras la crisis del 2001. No obstante, la influencia de esta operación en las cotizaciones hasta ahora resultó escasa.

En el mercado de renta fija también predominaron las dudas políticas. Los bonos en dólares cedieron un promedio de -0,5% semanal en sus paridades, lo mismo que los bonos en pesos ajustables por los precios internos. Por el contrario, los bonos
ajustables por el dólar oficial se valorizaron casi un +10% semanal.

Es que la atención se centró en el mercado cambiario, ante los esfuerzos del gobierno para mantener cierta estabilidad. Esta semana se produjo cierto arbitraje entre las variadas cotizaciones del segmento, que acercaron sus cotizaciones. Así, el dólar
informal cayó un -6,6% a $ 925 y el CCL trepó un +5,5% a $ 879.

El mercado cambiario de futuros mostró al BCRA interviniendo fuertemente pero sólo en este mes, como para pasar las elecciones; por eso las cotizaciones del mes cayeron pero las posteriores subieron. Las cotizaciones del dólar oficial saltan nada menos que el +70% entre Noviembre y Diciembre de $393 a $668 ; luego continúan subiendo sólo un +16% mensual, con tendencia menguante.
Nuestra opinión: Como habíamos dicho: “El mundo no se acabará el 20 de noviembre”. La situación local es muy endeble en la faz externa y los candidatos no anuncian sus programas integrales, si es que los tienen. Por lo tanto, es de esperar una gran volatilidad influida por las cambiantes estimaciones de las novedades políticas